Когда прибыль перестаёт расти, первое решение кажется очевидным: нужно поставить коммерческой команде более высокий план. Однако требование увеличить продажи на 20 или 30 процентов не становится стратегией, если сам рынок не растёт, а сотрудники не понимают, за счёт чего должны выполнить задачу.
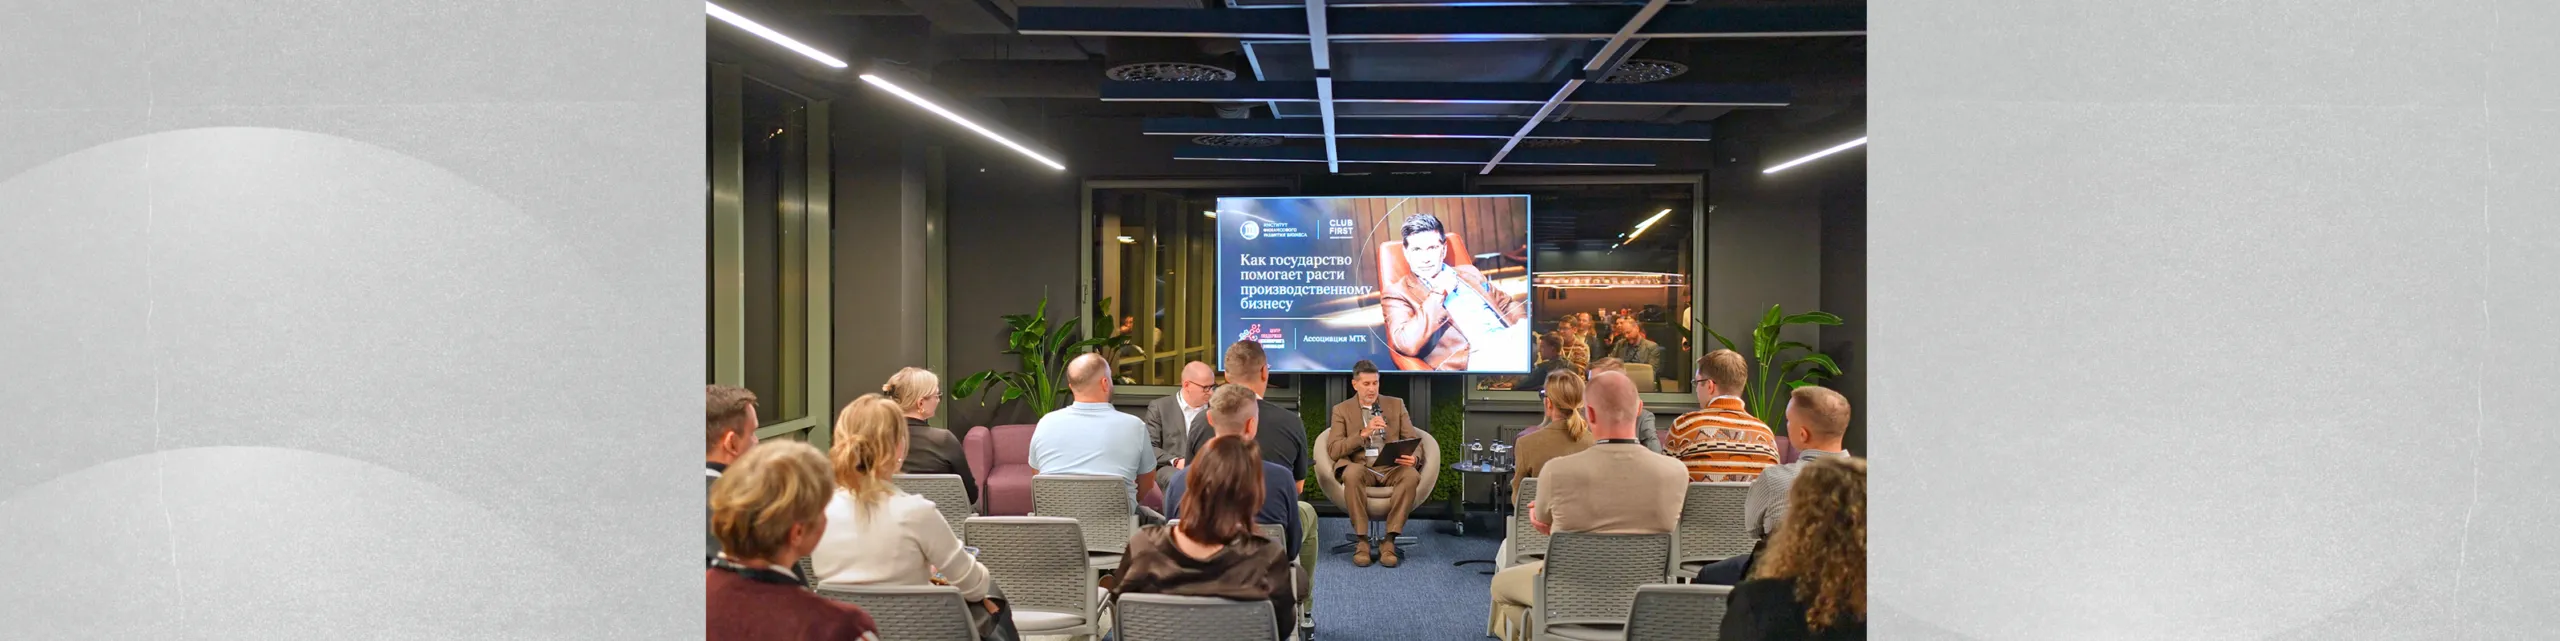
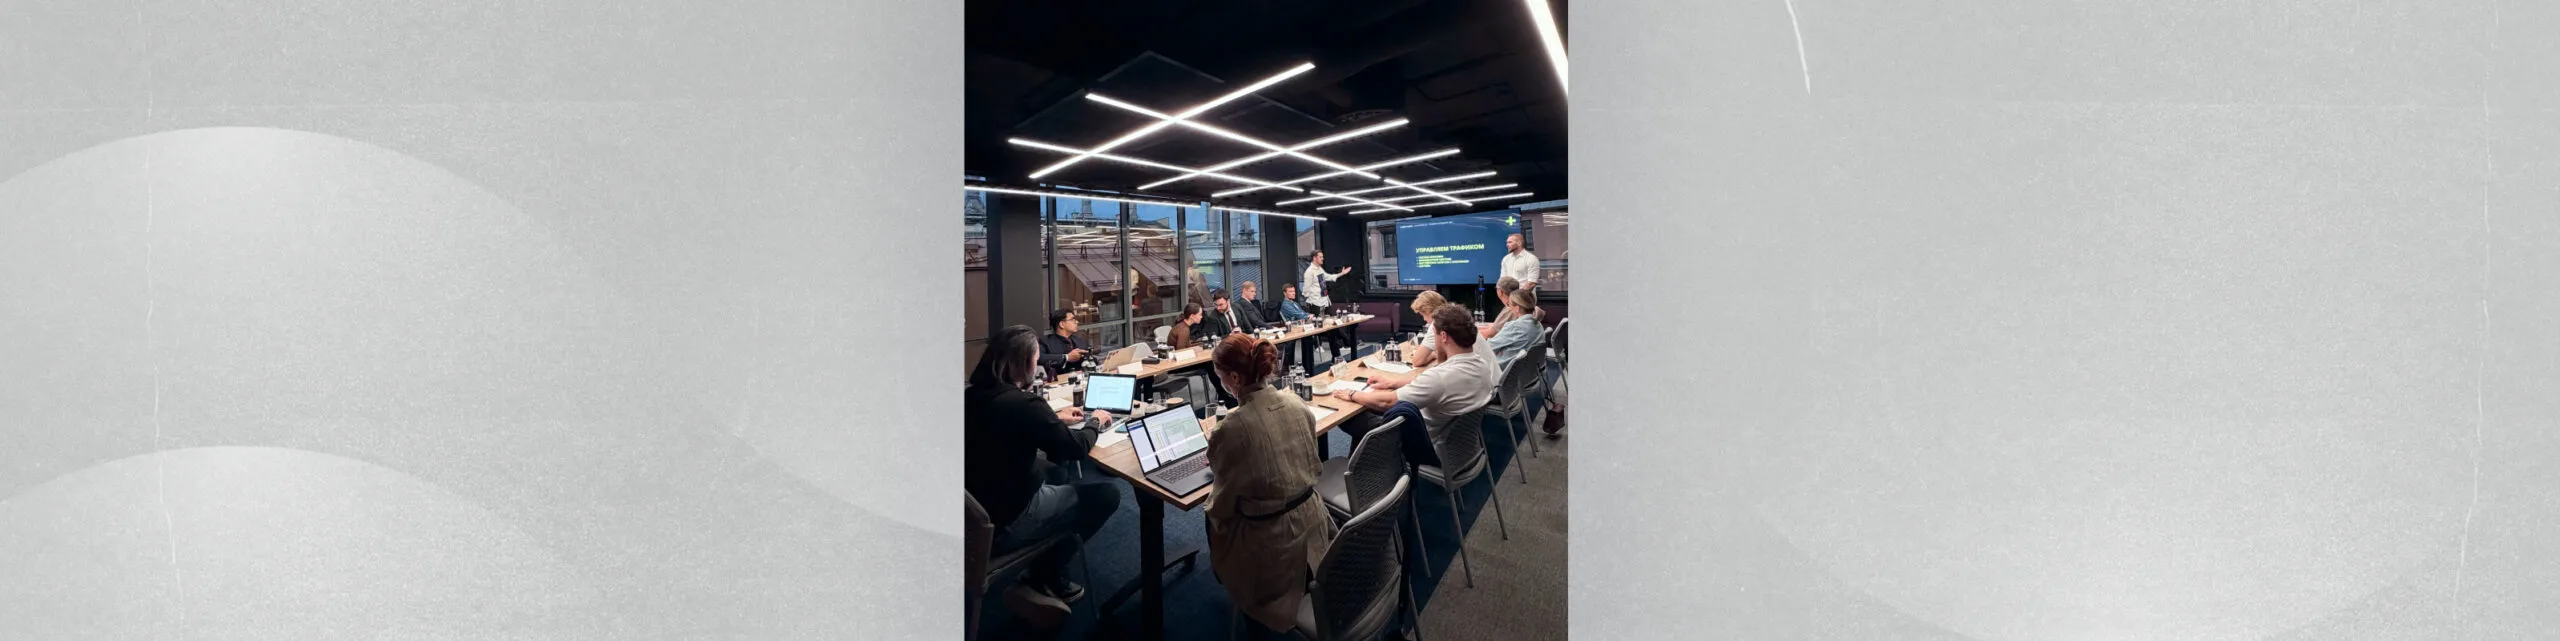
На межотраслевой встрече CLUBFIRST один из участников предложил начать с другого вопроса: сколько прибыли компания теряет внутри уже существующей выручки?
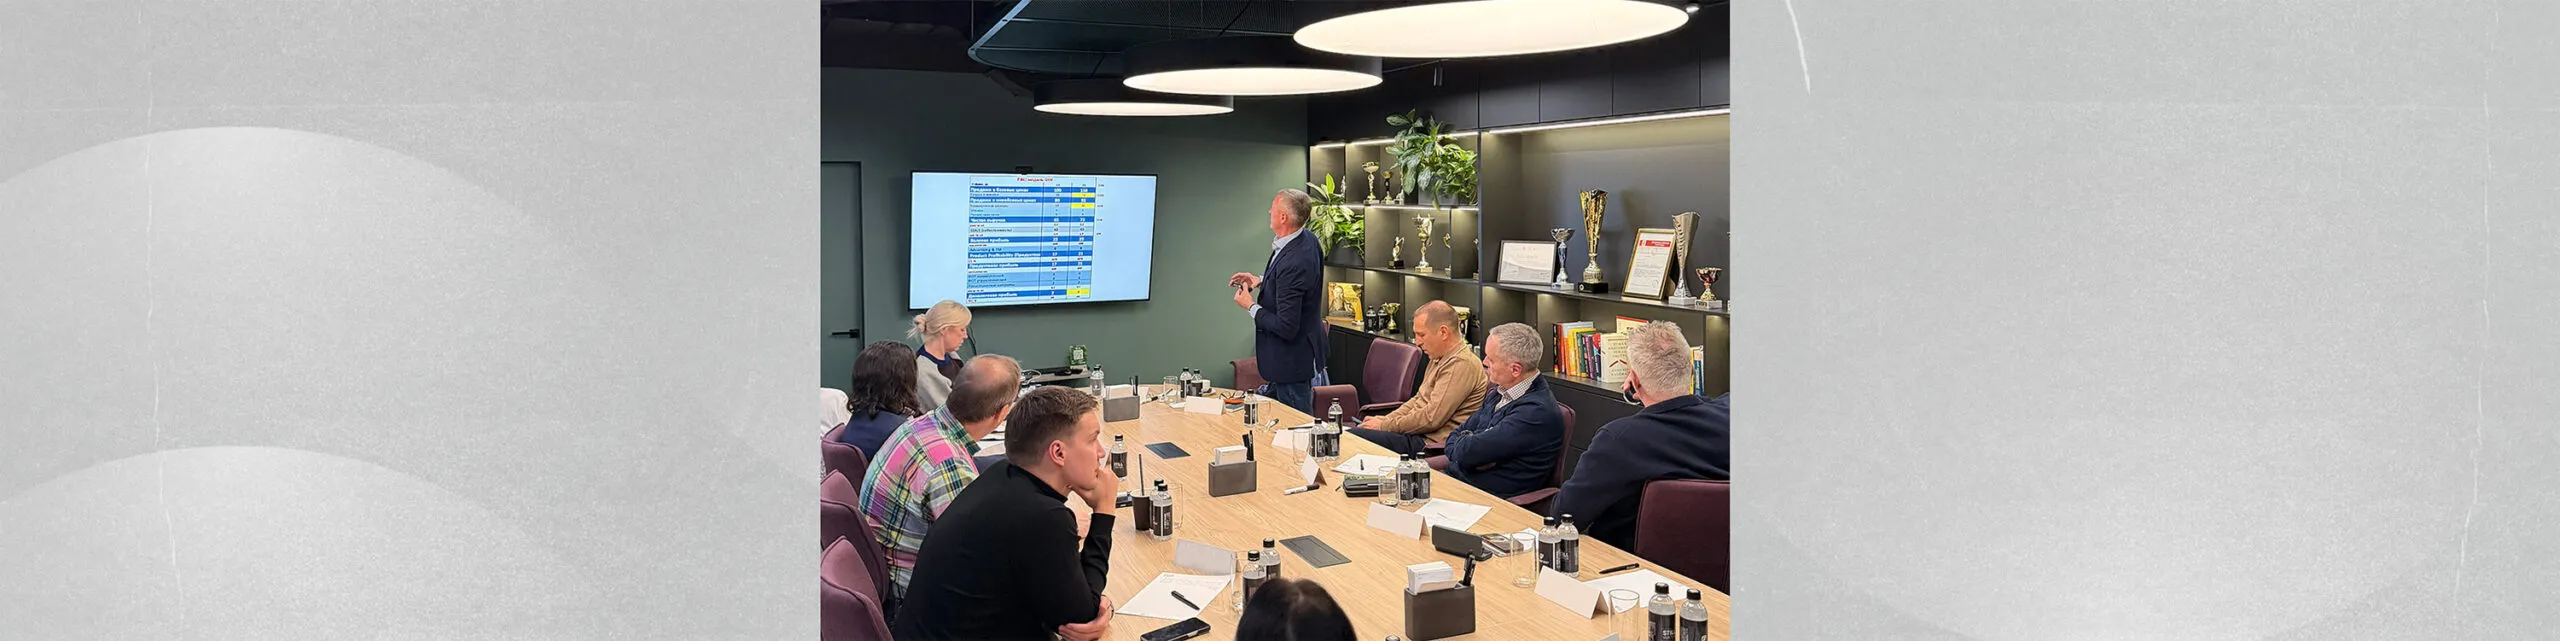
Разговор объединил предпринимателей из машиностроения, инжиниринга, энергетики и нефтегазового сектора. Встречу лидировал Роман Терехов, управляющий партнёр ГК «Импэкс» и ООО «Био Полимер», участник CLUBFIRST. Модерировала обсуждение Анастасия Рева, основатель «Лаборатории продаж» и экс-директор по продажам ПАО «МТС».
Практический кейс, который разбирали участники, был связан с работой поставщика и крупных торговых сетей, но предложенная логика применима шире. Она позволяет увидеть, где между продажей и итоговой прибылью накапливаются условия, расходы и внутренние решения, которые компания перестаёт замечать.
Выручка начинается не с цены в прайс-листе
В отчётности продажа обычно появляется как сумма отгрузки. Для управленческого решения этой цифры недостаточно, потому что клиент редко покупает товар по базовой цене.
В договоре могут быть предусмотрены скидка за объём, бонус за выполнение плана, компенсация логистики, плата за ассортимент и участие в продвижении. Каждое условие по отдельности выглядит объяснимым, но вместе они создают заметный разрыв между ценой продукта и деньгами, которые в итоге остаются у поставщика.
Поэтому участник встречи предложил смотреть на очищенную выручку, рассчитанную после всех скидок, бонусов и договорных обязательств. Такой подход меняет оценку клиентов. Заказчик с большим объёмом закупок может требовать сложной логистики и дополнительных выплат, тогда как меньший клиент оставляет компании более высокую прибыль при сопоставимых усилиях.
Вместо вопроса о том, сколько компания продала конкретному заказчику, появляется более точный вопрос: сколько она заработала после выполнения всех его условий.
Важно не только сколько уступить, но и что получить взамен
Особенно наглядно эта логика проявляется в переговорах о скидке. Крупный покупатель может запрашивать определённый общий процент коммерческой выгоды, внутри которого находятся разные виды выплат.
Часть из них не влияет на продажи и фактически становится безусловным бонусом. Другие расходы можно связать с конкретными действиями покупателя: дополнительным местом для товара, продвижением или активностью, способной увеличить объём.
В кейсе участника компания не пыталась любой ценой сократить общий размер выгоды для клиента. Она меняла её структуру, уменьшая выплаты, которые не создавали дополнительного спроса, и направляя больше средств на действия с измеримым результатом.
Для промышленного бизнеса предмет договорённости будет другим. Коммерческая уступка может предоставляться за предоплату, гарантированный объём, определённый график поставок или более удобную для производителя конфигурацию заказа. Принцип при этом сохраняется: каждый процент скидки должен быть связан с понятным встречным условием, а не становиться платой за продолжение отношений.
Продуктовая прибыль показывает больше, чем валовая
После расчёта очищенной выручки участник предложил перейти к экономике отдельных продуктов. Валовая прибыль показывает разницу между выручкой и себестоимостью, но не учитывает все расходы, без которых продажа могла бы не состояться.
Один продукт продаётся практически без дополнительной поддержки, другому необходимы реклама, продвижение и специальные условия для канала. Формально второй может показывать высокую валовую прибыль, однако после коммерческих затрат приносить компании значительно меньше ожидаемого.
Если ассортимент большой, общий результат скрывает эту разницу. Одни позиции обеспечивают текущую прибыль, другие пока требуют вложений, потому что компания рассчитывает на их рост, а некоторые продолжают занимать ресурсы преимущественно по инерции.
Такой анализ нужен не для механического сокращения ассортимента. Он позволяет собственнику понимать, за счёт каких продуктов бизнес живёт сегодня и какие должны обеспечивать его результат через несколько лет.
Рост расходов нужно проверять на единицу
Общие суммы также могут создавать ложное впечатление. Например, транспортные затраты выросли, но одновременно компания увеличила объём поставок, расширила географию или начала доставлять продукцию в большее количество точек.
В этой ситуации сравнение годовых бюджетов не отвечает на вопрос, стал ли процесс менее эффективным. Гораздо полезнее рассчитать стоимость перевозки одной коробки, заказа или другой значимой для конкретного бизнеса единицы.
Если общие расходы увеличились, а стоимость единицы снизилась, причина может заключаться в росте масштаба, а не в ухудшении работы логистики. Если же дорожает сама единица, собственник получает основание разбирать маршруты, условия перевозки или организацию процесса.
Такая же логика применима к себестоимости, продвижению и обслуживанию клиентов. Показатель становится полезным, когда позволяет отличить изменение масштаба от изменения эффективности.
Цифра должна вести к человеку, который может её изменить
Даже подробный отчёт не помогает управлять компанией, если его показатели не связаны с ответственностью конкретных руководителей.
Участник встречи рассказал, что за каждой значимой линией затрат или доходов в его системе закреплён человек. Руководитель видит поставленную цель, понимает способ её расчёта и может в течение месяца определить, приближается ли к нужному результату.
Это особенно важно для системы мотивации. Обещание выплатить процент от прибыли не работает, если сотрудник не понимает, как получена итоговая сумма и какое влияние на неё оказали его решения. Цель становится убедительной, когда человек может самостоятельно проверить показатель и считает его достижимым.
При этом показатели разных подразделений необходимо связывать между собой. Если продажи отвечают только за объём, финансы только за сокращение расходов, а производство только за выполнение плана выпуска, каждая функция может улучшать собственный результат в ущерб компании. Общая задача заставляет руководителей учитывать последствия своих решений для соседних подразделений.
Участник встречи описал отчёт, которого ему достаточно, чтобы примерно за час понять, что произошло с бизнесом за месяц. Ценность такого инструмента заключается не в количестве данных, а в том, что каждый показатель ведёт к конкретному клиенту, продукту, процессу и ответственному руководителю.
Если рынок не даёт возможности расти прежними темпами, дополнительную прибыль необязательно искать только в новых продажах. Сначала стоит проверить, сколько денег остаётся после всех условий работы с клиентами, какие продукты действительно обеспечивают результат, как меняется стоимость единицы и кто внутри компании способен повлиять на отклонение.